10万円以下の少額でも、店舗へ足を運ばずに最短即日で借りられる、貸金業者や街金融のキャッシングサービスをご紹介します。
スマートフォンから申し込むだけで手続きが完結し、来店の必要はありません。保証人や担保も不要で、審査が完了すれば、ご本人名義の銀行口座へ直接振り込まれます。
柔軟な審査基準を採用しているので、過去に金融事故の経験がある方でも、実際に借りられたケースが多いのが特徴です。
スポンサーリンク
おすすめの街金を徹底比較
| 商品名 |
|
|
|
|
|---|---|---|---|---|
| ご融資額 | 1万円~200万円 | 1万円~300万円 | 5万円~200万円 | 1万円~500万円 |
| 実質年率 | 年14.95%~19.94% | 年8.5%~18.0% | 年7.3%~20.0% | 年4.8%~18.0% |
| 審査回答 | 最短45分 | 最短30分 | 最短即日 | 最短30分 |
| 融資スピード | 最短即日 | 最短即日 | 最短即日 | 最短30分 |
| 融資方法 | 口座振込み | 口座振込み/店頭 | 口座振込み/店頭 | 口座振込み/ATM |
| 返済方法 | 口座振込み | 口座振込み | 口座振込み | 口座振込み/店頭/ATM |
| 返済期間 | 最長15年 | 最長5年 | 最長5年 | 最長5年 |
| 返済回数 | 2~180回 | 1回~60回 | 2回~60回 | 1回~60回 |
| 担保・保証人・来店 | 不要 | 不要 | 不要 | 不要 |
| 対象地域 | 全国 | 全国 | 全国 | 全国 |
| 公式サイト | 公式サイト | 公式サイト | 公式サイト |
おすすめの街金を徹底解説

|
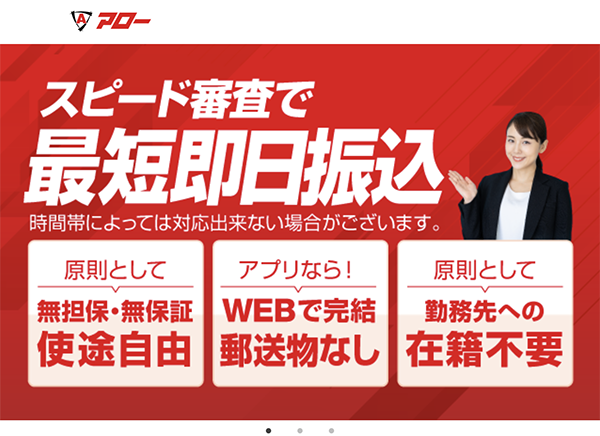
▼過去に債務整理や他社延滞した方への貸付実績あり!
審査対象外となる方
(以下に該当する場合は申込み不可) ・21歳以下、または66歳以上の方
|
| 実質年率 | 年14.95%~19.94% |
|---|---|
| 遅延損害金 | 年19.94% |
| 融資限度額 | 200万円まで |
| 年齢 | 22歳以上、70歳以下 |
| 対象地域 | 全国 |
| 審査回答 | 最短45分 |
| 融資スピード | 最短即日 |
| 融資方法 | 口座振込み |
| 返済方法 | 口座振込み |
| 返済方式 返済期間 返済回数 |
残高スライドリボルビング:契約日より5年60回 元利均等返済:2~180回 最長15年以内 ※ご相談の上返済回数を設定 |
| 来店 | 不要 |
| 担保 | 原則不要 |
| 保証人 | 原則不要 |
| パート・バイト・派遣 | ◯ (要安定収入) |
| 主婦 | ◯ (要安定収入) |
| 過去に自己破産 | 審査可能 |
| 過去に債務整理 | 審査可能 |
| 国民健康保険 | 審査可能 |
| 他社件数が多い多重債務者 | 審査可能 |
▼会社情報
| 会社名 | 株式会社 アロー |
|---|---|
| 所在地 | 愛知県名古屋市中川区高畑二丁目144番地 |
| 電話番号 | 0570-055-553 |
| 登録番号 | 愛知県知事(6)第04195号 日本貸金業協会会員 第005786号 |
\ブラックへの貸付実績あり!/

|
▼日本全国から申込可能!最短で申し込んだその日に借りれる!
審査対象外となる方
(以下に該当する場合は申込み不可) ・健康保険未加入 株式会社デイリープランニングの「
|
| 実質年率 | 年8.5%~18.0% |
|---|---|
| 遅延損害金 | 年20.0% |
| 融資限度額 | 1万円~300万円 |
| 年齢 | 20歳以上 |
| 対象地域 | 全国 |
| 審査回答 | 最短30分 |
| 融資スピード | 最短即日 |
| 融資方法 | 口座振込み/店頭 |
| 返済方法 | 口座振込み |
| 返済方式 | 元利均等/自由返済 |
| 返済期間 | ~最長5年 |
| 返済回数 | 1回~60回 |
| 来店 | 不要 |
| 担保 | 原則不要 |
| 保証人 | 原則不要 |
| パート・バイト・派遣 | ◯ (本人に安定した収入がある方であればご利用可能) |
| 主婦 | ◯ (本人に安定した収入がある方であればご利用可能) |
| 過去に自己破産 | 審査可能 |
| 過去に債務整理 | 審査可能 |
| 国民健康保険 | 審査可能 |
| 他社件数が多い多重債務者 | 審査可能 |
▼会社情報
| 会社名 | 株式会社デイリープランニング |
|---|---|
| 所在地 | 東京都台東区東上野1-7-12徳永ビル4階401号 |
| 電話番号 | 03-6284-3674 |
| 登録番号 | 東京都知事(3)第31698号 日本貸金業協会会員第005977号 |
\一万円融資が可能な街金/

|
フクホー
▼昭和42年創業の老舗消費者金融
審査対象外となる方
(以下に該当する場合は申込み不可) ・20歳未満66歳以上の方 フクホーは自己破産後、債務整理中、申込みブラックの方への貸付実績があります。審査はヒアリング重視で質問が多めですが、決して嘘はつかず、しっかりと誠実に答えましょう!\ブラックへの融資実績あり!/
公式URL:https://fukufo.co.jp/
▼会社情報
\ブラックへの融資実績あり!/
公式URL:https://fukufo.co.jp/ |

|
▼来店不要で全国対応!WEB申込みなら最短30分で振込完了!
審査対象外となる方
(以下に該当する場合は申込み不可) ・健康保険未加入
|
| 実質年率 | 年4.8%~18.0% |
|---|---|
| 遅延損害金 | 年20.00% |
| 融資限度額 | 1万円~500万円 |
| 年齢 | 20歳以上、65歳以下 |
| 対象地域 | 全国 |
| 審査回答 | 最短30分 |
| 融資スピード | 最短30分 |
| 融資方法 | 口座振込み・ATM |
| 返済方法 | 口座振込み・店頭・ATM |
| 返済方式 | 借入金額スライドリボルビング方式 |
| 返済期間 | 借入日から最長5年以内 |
| 返済回数 | 5年(60回)毎の自動継続 |
| 来店 | 不要 |
| 担保 | 原則不要 |
| 保証人 | 原則不要 |
| パート・バイト・派遣 | ◯ (要安定収入) |
| 主婦 | ◯ (要安定収入) |
| 過去に自己破産 | 審査可能 |
| 過去に債務整理 | 審査可能 |
| 国民健康保険 | 審査可能 |
| 他社件数が多い多重債務者 | 審査可能 |
▼会社情報
| 会社名 | 株式会社いつも |
|---|---|
| 所在地 | 高知県高知市杉井流5-18 |
| 電話番号 | 088-880-0777 |
| 登録番号 | 高知県知事(4)第01519号 日本貸金業協会会員 第005847号 |
\最大60日間無利息!/
公式URL:https://www.126.co.jp/
独自審査の消費者金融を探しているものの、大手で審査に落ちた経験があると「もう借りられないのでは」と不安になりますよね。
ブラック気味でも通過できる条件はあるのか、在籍確認は本当にないのか、そして何より闇金に引っかからないかが気になるはずです。
この記事では、独自審査の仕組みと大手審査との違いを整理し、通過しやすい人の特徴や総量規制・信用情報の注意点を解説します。
さらに、安全な正規業者の見分け方、申込のコツ、借入後に返済で困らない設計までまとめました。
無駄な申込みを減らし、現実的に「安全に借りる」ための判断軸が身につきます。
消費者金融の独自審査とは何かを正しく理解する
消費者金融の「独自審査」は、大手とは考え方が少し異なります。ここでは、独自審査の基本的な意味や、大手のスコアリング審査との違い、中小消費者金融ならではの仕組みについて整理して解説します。
仕組みを知ることで、無駄な申込みを減らし、通過しやすい選択がしやすくなります。
消費者金融 独自 審査 と はの基本定義
独自審査とは、各消費者金融が自社の基準で行う審査方法を指します。大手のように全国一律の点数評価だけで決めるのではなく、申込者ごとの事情を加味して判断する点が特徴です。
たとえば、過去に延滞があっても、現在の収入や勤務状況、返済の見込みを重視するケースがあります。申込内容と信用情報だけでなく、在籍確認やヒアリング内容も評価材料になります。
機械的に落とされるのではなく、「今きちんと返せるか」を軸に見られるため、属性に不安がある人でも可能性が残ります。
独自審査は甘い仕組みではありませんが、状況次第で判断が変わる柔軟さがある点が最大の特徴です。
大手のスコアリング審査との違い
大手消費者金融の多くは、スコアリング審査を採用しています。これは年収、勤続年数、借入件数などを数値化し、自動判定する方法です。
一定の点数に達しないと即否決になるため、過去の延滞や多重債務があると通過が難しくなります。一方、独自審査では点数だけで決めず、人の判断が入ります。
現在の収入の安定性や生活状況、返済計画まで確認されることが多いです。たとえば、転職直後でも収入が安定していれば評価される場合があります。
機械中心か、人の確認が入るかという点が大きな違いで、これが通過率に影響します。
中小 消費者金融 独自審査の仕組み
中小消費者金融は、大手とは別に自社ルールで審査を行っています。信用情報だけで即判断せず、申込内容と返済能力を総合的に確認する流れが一般的です。
具体的には、収入額、勤務先、勤続年数、現在の借入状況を整理し、毎月いくら返済できるかを見ます。場合によっては電話で事情を聞かれることもあります。
これは落とすためではなく、無理のない融資かを判断するためです。機械処理だけで終わらないため、過去よりも「これから返せるか」が重視されます。
虚偽の申告をすると審査落ちや契約解除につながるため、現在の状況は正確に伝えることが重要です。
そのため、中小の独自審査は、現在の状況を正確に伝えることが重要になります。
独自 審査 の 消費 者 金融が注目される理由
独自審査の消費者金融は、大手で通らなかった人から注目されています。その理由は、単に審査が違うからではありません。
人の判断が入る点や、属性だけに頼らない姿勢が、多くの利用者にとって現実的な選択肢になっているからです。
大手で落ちた人にもチャンスがある
独自審査が注目される最大の理由は、大手で否決された人にも可能性が残る点です。大手は過去の延滞や借入件数に厳しく、条件に合わなければ即終了になります。
一方、独自審査では現在の収入や返済余力を重視します。たとえば、過去にトラブルがあっても、今は安定収入がある場合は評価されることがあります。
信用情報だけで切られず、今の返済能力を見てもらえる点が大きな強みです。
過去ではなく「今」を見てもらえる点が、大手に落ちた人の再挑戦先として選ばれる理由です。
担当者が人を見て判断する傾向がある
独自審査では、担当者が申込者の状況を確認しながら判断します。入力内容だけでなく、電話確認や在籍確認の受け答えも見られることがあります。
これは性格を見るためではなく、収入の安定性や返済意識を確認する目的です。たとえば、借入理由が一時的な生活費なのか、慢性的な赤字なのかで評価は変わります。
機械判定だけでは分からない部分を補う役割です。数字だけで判断されないため、説明次第で評価が変わる可能性がある点が特徴です。
属性だけで決めない柔軟な審査が行われる
独自審査では、年収や職業といった属性だけで結論を出しません。重要なのは「毎月無理なく返済できるか」です。
たとえば、年収が高くても借入が多ければ評価は下がります。逆に、年収が低めでも支出が少なく返済余力があれば評価されます。
中小消費者金融は収入と支出のバランスを重視し、実態ベースで返済能力を判断します。
返済計画を立てずに申込むと、借りられても後で苦しくなるため注意が必要です。
数字だけでなく実態を見る点が、独自審査が支持される理由です。
独自審査でも借りられる人の特徴
独自審査では、過去の情報よりも「今の返済能力」が重視されます。ここでは、実際に評価されやすいポイントとして、収入の安定性、延滞状況、借入の整理状態という3つの視点から、通過しやすい人の特徴を整理して解説します。
現在の収入が安定している
独自審査で最も重視されるのは、現在の収入が継続して得られているかどうかです。金額の大きさよりも、毎月安定して入ってくるかが見られます。
たとえば、正社員だけでなく、契約社員や派遣、アルバイトでも、一定期間同じ職場で働いていれば評価対象になります。審査では、給与明細や勤務先、勤続年数から、来月以降も収入が続くかを確認します。
少額でも収入の継続性があれば、独自審査では返済の見込みが立つと判断されやすくなります。
収入が不安定だと返済計画が立てにくくなります。反対に、継続性があれば評価されやすくなります。
延滞や滞納が解消されている
過去に延滞があっても、現在きちんと解消されていれば評価は変わります。独自審査では、昔の失敗よりも「今どうなっているか」が見られます。
たとえば、クレジットカードの支払い遅れがあっても、すでに完済し、直近で遅延がなければ印象は悪くなりにくいです。反対に、少額でも未払いが残っていると、返済能力に不安があると判断されます。
審査前に、滞納中の支払いを整理しておくだけで評価は改善されます。現在の支払い状況をきれいにしておくことが重要になります。
借入件数と返済負担が整理されている
借入件数と毎月の返済負担は、独自審査でも必ず確認されます。件数が多いと、それだけ管理リスクが高いと見られます。
たとえば、借入額が少なくても、5社や6社から借りていると評価は下がりやすくなります。審査では、月収に対して返済額がどれくらい占めているかも見られます。
返済額が収入の大部分を占めている状態で申し込むと、返済余力がないと判断されやすくなります。
完済できるものを減らし、返済額を軽くしておくと、独自審査ではプラスに働きやすくなります。
ブラック気味でも独自審査で通過できる条件
ブラック気味だからといって、必ず否決されるわけではありません。独自審査では、信用情報の内容や申込条件、申告の正確さが重視されます。
ここでは、ブラック傾向でも評価されやすくなる具体的な条件を解説します。
信用情報に致命的な事故が残っていない
独自審査でも、信用情報は必ず確認されます。重要なのは、現在も重い事故情報が残っていないかです。
たとえば、長期延滞、債務整理、自己破産などは一定期間記録されます。これが残っていると、返済能力以前に契約自体が難しくなります。
致命的な事故情報が消えていれば、独自審査では現在の返済能力を中心に評価される可能性があります。
軽微な遅延や解消済みのトラブルであれば、現状次第で判断されます。
総量規制の範囲内で申し込んでいる
消費者金融は、総量規制という法律上の制限を守る必要があります。これは、年収の3分の1を超える貸付を原則できない仕組みです。
たとえば、年収300万円なら借入合計は100万円までが目安になります。独自審査でも、この枠を超える申込みは通りません。
現在の借入額と希望額を合算して、規制内かどうかが見られます。無理な金額で申し込むと、それだけで否決要因になります。
申込内容に矛盾や虚偽がない
独自審査では、申込内容の正確さが非常に重要です。年収、勤務先、勤続年数、借入状況にズレがあると、信用性が一気に下がります。
たとえば、年収を実際より高く書いても、信用情報や在籍確認で差が出ます。その時点で「返済能力」よりも「信頼性」に問題があると判断されます。
虚偽や矛盾があると、その時点で独自審査の柔軟性は活かされなくなります。
多少条件が弱くても、正確に申告していれば説明の余地が生まれます。正直な申込みが通過率を左右します。
中小 企業 消費 者 金融 独自 審査の特徴
中小消費者金融の独自審査は、大手とは考え方が異なります。ここでは、地域密着型ならではの対応、少額融資を前提とした設計、返済計画を重視する姿勢という3つの特徴から、その仕組みを具体的に解説します。
地域密着型で個別対応されやすい
中小消費者金融は、地域に根ざした運営をしているため、申込者ごとに個別対応されやすい特徴があります。
大手のように全国共通ルールで処理するのではなく、担当者が状況を確認しながら判断します。たとえば、勤務先の事情や収入の変動理由などもヒアリングされることがあります。
これは詮索ではなく、返済可能かを見極めるためです。画一的なスコアだけで切られにくいため、事情を説明できる人ほど評価されやすくなります。地域密着型の強みは、人を見て判断する姿勢にあり、これが独自審査の通過率にも影響します。
少額融資を前提に設計されている
中小消費者金融の多くは、最初から高額融資を想定していません。数万円から数十万円といった少額融資を前提に設計されています。
これは貸す側のリスク管理と、借りる側の返済負担を抑える目的があります。たとえば、いきなり50万円を貸すより、10万円から様子を見る方が返済状況を確認しやすくなります。
返済実績を積めば増額の相談ができる場合もあります。少額スタートだからこそ、返済能力が現実的に判断され、無理のない融資につながりやすくなります。
返済計画を重視して審査される
中小消費者金融の独自審査では、借入額よりも返済計画が重視されます。年収や職業だけでなく、毎月いくら返せるかを具体的に見られます。
たとえば、月収20万円で生活費が15万円なら、返済に回せるのは残りの範囲になります。このバランスを見て、無理がないか判断されます。
返済計画が現実的であれば、過去に不安があっても評価されることがあります。数字だけでなく、生活ベースで返済可能かを見る点が独自審査の大きな特徴です。
独自審査 消費者金融 在籍確認なしは本当に可能か
「在籍確認なし」と聞くと、勤務先に一切連絡が来ないイメージを持ちがちです。しかし実際は条件付きです。ここでは、省略されるケース、書類確認に切り替わる条件、誤解しやすい注意点を整理して解説します。
在籍確認が省略されるケース
在籍確認が省略されることはありますが、誰でも対象になるわけではありません。たとえば、Web完結申込みで、収入証明や勤務先情報が十分に確認できる場合は、電話連絡が省かれることがあります。
過去に同じ会社で取引実績がある人も対象になりやすいです。また、希望額が少額で返済負担が軽い場合も、リスクが低いため省略されることがあります。
ただし、確認そのものが不要になるわけではありません。方法が変わるだけで、勤務実態の確認は必ず行われます。
書類確認に切り替わる条件
電話の在籍確認が難しい場合、書類確認に切り替わることがあります。たとえば、会社名が記載された給与明細、社員証、社会保険証、雇用契約書などが代替資料になります。
これらで勤務実態が確認できれば、職場への連絡は行われません。特に、職場に個人名で電話が来ると困る人に配慮するための仕組みです。
ただし、書類に不備があると再確認が必要になります。事前に準備しておくことで、在籍確認の方法を柔軟にしてもらいやすくなります。
完全になしと勘違いしやすい注意点
「在籍確認なし」と表現されていても、確認自体が消えるわけではありません。多くの場合は、電話を使わないだけです。
勤務先が本当に存在するか、働いているかは必ずチェックされます。ここを誤解して、勤務先を適当に書くと信用性が一気に下がります。たとえば、虚偽の会社名や在籍年数を書いても、信用情報や書類確認でズレが出ます。その時点で審査は厳しくなります。
在籍確認なしとは「方法が選べる」という意味であり、「確認不要」ではない点を理解しておく必要があります。
独自審査に申し込む前に知るべき総量規制
独自審査で融資を受ける前に、総量規制の仕組みを理解しておくことは重要です。ここでは、年収3分の1ルールや他社借入の影響、例外貸付の条件を具体的に解説します。
年収の3分の1ルールの仕組み
総量規制では、貸金業者からの借入総額は年収の3分の1を超えてはいけません。たとえば年収300万円なら、融資総額は100万円以内に制限されます。
これは返済能力を超えた貸付を防ぐための法律です。中小消費者金融でもこのルールは適用され、申込者の収入に応じて融資上限が判断されます。
初めて申し込む場合でも、自分の年収を把握して上限内で希望額を設定することが大切です。
他社借入が審査に与える影響
すでに複数の借入がある場合、総量規制に引っかかる可能性があります。他社借入額が多いと、新規融資は制限されやすくなります。
たとえば年収300万円で他社から60万円借りていると、新たに融資できる額は40万円までとなります。中小消費者金融は柔軟な対応もありますが、借入状況は必ず確認されます。
他社借入の総額を正確に把握して申込むことが、審査通過率を上げるポイントです。
例外貸付が適用されるケース
総量規制には例外貸付があります。たとえば生活費や医療費、教育費など特定の目的での貸付は、年収3分の1を超えても許可されることがあります。
中小消費者金融では、申込目的を明確に伝え、必要書類を揃えることで例外扱いが認められやすくなります。ただし、全てのケースで適用されるわけではありません。
例外貸付を狙う場合は、事前に条件や書類の準備を確認することが重要です。
独自審査の消費者金融で審査通過率を上げる方法
独自審査の消費者金融では、工夫次第で審査通過率を上げられます。ここでは、申込タイミングの分散、現実的な借入額設定、担当者との信頼構築の方法を具体的に解説します。
申込タイミングを分散させる
短期間で複数の申し込みを行うと、審査にマイナス評価がつく場合があります。特に同時期に多くの申込履歴があると、「資金繰りに困っている」と見なされやすいです。
そのため、申し込みはタイミングをずらすことが有効です。数週間から数か月間隔をあけることで、審査担当者に安定性を示すことができます。計画的に申込むことが、通過率向上につながります。
申込スケジュールを調整するだけでも、審査担当者への印象は大きく変わります。
借入希望額を現実的に設定する
希望額が高すぎると、返済能力とのバランスで審査が通りにくくなります。年収や既存借入を踏まえて、現実的な額に設定することが重要です。
たとえば、月収の範囲内で返済できる金額や総量規制の上限を意識して設定すると、担当者は返済可能性を評価しやすくなります。少額で実績を積み上げれば、増額の相談も可能です。
現実的な希望額設定は、通過率を上げる最も基本的な工夫です。
担当者対応で信用を積み上げる
中小消費者金融では、担当者とのやり取りが審査に影響します。質問に丁寧に答え、返済計画や事情を正確に伝えることで信用が積み上がります。
独自審査に申し込む前に知るべき総量規制
独自審査を利用する前には、総量規制の基本を理解しておくことが重要です。ここでは、年収の3分の1ルールや他社借入の影響、例外貸付について解説します。
年収の3分の1ルールの仕組み
総量規制では、貸金業者からの借入額は年収の3分の1を超えない範囲で制限されます。これは返済能力を超えた借入を防ぐためです。
たとえば年収300万円の人は、貸金業者から合計100万円までの借入が上限となります。複数の業者からの借入も合算されます。
この年収の3分の1ルールは、独自審査でも必ず考慮されます。
他社借入が審査に与える影響
他社からの借入件数や残高は、独自審査にも影響します。借入が多いと、返済能力の判断に慎重になるため審査通過が難しくなります。
たとえば、3社から合計で上限近くの借入がある場合、追加の融資は制限されることがあります。申込前に借入状況を整理することが重要です。
例外貸付が適用されるケース
総量規制には例外もあります。例えば、生活費や医療費など緊急の支出に対しては、一定条件下で上限を超えた貸付が認められることがあります。
中小消費者金融では、給与証明や使途証明が提出できれば例外貸付の相談が可能です。事前に条件を確認しておくことが大切です。
例外貸付を活用すれば、緊急時の融資も受けやすくなります。
独自審査の消費者金融で審査通過率を上げる方法
独自審査の通過率を上げるには、申込タイミングや借入希望額の設定、担当者対応の工夫が重要です。具体的なポイントを整理します。
申込タイミングを分散させる
短期間で複数申込をすると、信用情報上で「申込ブラック」と判断されることがあります。申込を分散させることで審査通過率が上がります。
たとえば1週間に複数社へ申し込むのではなく、数週間単位で分ける方法が有効です。タイミングの調整で信用情報の印象を良くできます。
短期間の大量申込は審査落ちのリスクが高くなるため注意してください。
借入希望額を現実的に設定する
希望額が高すぎると返済能力が疑われ審査通過が難しくなります。現実的な金額を設定することで、返済計画に沿った審査が可能になります。
たとえば過去の返済実績や収入に応じて、少額からスタートすることで承認されやすくなります。増額は返済実績を積んだ後に検討されます。
借入希望額の現実的設定は、通過率向上の基本戦略です。
担当者対応で信用を積み上げる
審査担当者とのやり取りも重要です。誠実に状況を説明し、質問に正確に回答することで信用を積み上げることができます。
たとえば収入変動や生活状況を説明することで、数字だけでは判断しにくい返済能力も評価されます。丁寧な対応は独自審査で有利に働きます。
担当者対応の丁寧さは、独自審査通過の大きな要素です。
たとえば、収入の変動理由や他社借入の状況を説明すると、審査担当者は数字だけでなく背景も判断できます。電話や面談の対応が、最終的な通過可否に反映されやすいのです。
担当者対応を丁寧に行うことが、独自審査の通過率を高める大きなポイントです。
審査なしで1万円を借りたい人が注意すべき現実
審査なしでの借入は魅力的ですが、法律や安全面のリスクがあります。ここでは、違法業者の可能性や必ず確認される項目、安全に借りるための方法を整理します。
審査なし=違法業者になる理由
法律上、貸金業者は審査を行うことが義務付けられています。審査なしで融資を行う業者は、この規制を無視しており違法の可能性が高いです。
たとえば、電話や書類で勤務実態や返済能力を確認せずに貸す業者は法的に問題があります。こうした業者は高金利や脅迫まがいの取立ても報告されています。
審査なしの融資は原則違法と考え、安易に利用しないことが重要です。
少額融資でも必ず確認される項目
1万円程度の少額融資でも、返済能力や本人確認は必ず行われます。金融機関は最低限の情報で安全に貸せるか判断する必要があります。
具体的には、勤務先・収入・既存借入状況などが確認対象です。これにより、返済不能リスクを減らし、貸した金額の安全性を確保します。
少額でも確認は必須で、審査が省略されることはほとんどありません。
安全に借りるための代替案
審査なしの違法業者に頼らず、安全に1万円を借りる方法があります。例えば銀行系カードローンや中小消費者金融の少額融資です。
これらは法令遵守で、本人確認や返済計画を明確にすることで安全に利用できます。緊急時はおまとめローンやキャッシング枠の活用も一案です。
安全な金融機関を選ぶことが、短期借入でも最も重要なポイントです。
独自審査で借入後に返済で困らない設計
借入後に返済で困らないためには、月々の返済額設定や延滞防止策、繰上返済の活用がポイントです。
計画的に設計する方法を解説します。
月々返済額の決め方
返済額は、収入と生活費を考慮して無理のない金額に設定することが重要です。月収の範囲内で支払える額を基準に計算します。
例えば月収20万円で生活費15万円なら、返済可能額は5万円前後が目安です。この額であれば、延滞リスクを抑えながら返済を継続できます。
月々の返済額を現実的に設定することが、返済計画成功の鍵です。
延滞を防ぐ管理方法
延滞を防ぐには、返済日をカレンダーやアプリで管理する方法が有効です。自動引き落としを活用すると、支払い忘れのリスクを減らせます。
また、残高や支払予定額を常に確認する習慣をつけることで、無理のない返済計画を維持できます。予期せぬ支出にも対応可能です。
計画的な管理は延滞防止に直結し、信用情報保護にもつながります。
繰上返済を活用する考え方
繰上返済は、利息負担を減らすために有効な手段です。余裕資金があるときに元本を前倒しで返済することで総返済額を抑えられます。
例えば毎月1万円の返済に加え、追加で2万円繰上返済すると利息が減り、返済期間も短縮されます。返済計画を柔軟に調整できる点が利点です。
繰上返済を活用すれば、返済負担を軽くしながら借入を安全に完了できます。
独自審査の消費者金融に関するよくある質問
独自審査を行う消費者金融について、よく寄せられる疑問を整理しました。
ここではカードローンの仕組みや仮審査の意味、スーパーブラック対応の可能性について解説します。
カードローンの独自審査とは何ですか?
独自審査とは、金融機関が自社の基準で返済能力や信用を判断する審査です。一般的な信用情報だけでなく、独自の評価項目を用いることがあります。
例えば、勤続年数や直近の収入状況、他社借入状況なども総合的に判断されます。これにより、通常の審査では落ちる場合でも通過できる可能性があります。
独自審査は金融機関ごとに基準が異なり、返済能力を総合的に評価する仕組みです。
アコムの仮審査に通ったら本審査も通りますか?
仮審査は概算で返済能力を判断する簡易的なチェックです。仮審査通過=本審査通過ではありません。
本審査では本人確認書類や収入証明、信用情報の詳細確認が行われます。仮審査通過者でも、提出書類の不備や信用情報に問題がある場合は本審査で否決される可能性があります。
仮審査はあくまで参考で、本審査の通過が最終的な融資可否となります。
スーパーブラックでも可能性はありますか?
スーパーブラックとは、金融事故や延滞情報が複数登録され信用情報が極端に低い状態を指します。この場合、一般の金融機関ではほぼ審査落ちとなります。
ただし、独自審査を行う中小消費者金融や街金では、返済計画や担保・保証人の有無を条件に融資の可能性があります。高金利や慎重な契約条件が付きやすい点には注意が必要です。
スーパーブラックでも、条件付きで融資可能なケースはありますが慎重な選択が重要です。
まとめ
独自審査の消費者金融は、大手のスコアリング審査と異なり、申込者ごとの状況や返済計画まで含めて判断される点が特徴です。
大手で落ちた人でも、現在の収入が安定している、延滞が解消されている、借入件数と返済負担が整理できている場合は評価が変わる余地があります。
一方で、信用情報に致命的な事故が残っている、総量規制を超える希望額、申込内容の矛盾や虚偽は通過を難しくします。
中小は地域密着で個別対応しやすい反面、在籍確認は「方法が変わるだけ」で確認自体が不要になるわけではありません。
安全に借りるには、正規登録の確認と闇金の特徴を避け、無理のない返済額設定と延滞防止、繰上返済の活用まで含めて計画的に進めることが重要です。